
Pour les professionnels, le rachat de crédit professionnel peut devenir un levier concret pour retrouver de la marge de trésorerie, gagner en lisibilité sur les échéances et renégocier des conditions de financement plus adaptées à l’activité. Entre durée, taux, garanties et charge financière, chaque opération de rachat de crédits influence le financement de l’activité et la réussite d’un projet. Bien calibré, ce crédit permet d’ajuster le prêt aux besoins réels de l’entreprise, tout en sécurisant son équilibre financier. Qu’il s’agisse d’une TPE, d’une PME, d’un commerçant, d’un artisan, d’un entrepreneur individuel ou d’une société plus structurée, cette démarche peut répondre à des besoins très variés.
Qu’est-ce que le rachat de crédit pro et pourquoi y recourir ?
Il s’agit du regroupement de plusieurs dettes d’une entreprise en un unique financement.
Cette opération peut ainsi regrouper des crédits professionnels d’investissement, un découvert bancaire, un crédit-bail, et même certaines dettes fournisseurs à court terme en fonction du dossier. L’objectif est de simplifier la situation financière en n’ayant qu’une seule mensualité à gérer, avec un cadre de remboursement plus lisible et un fonctionnement comptable plus prévisible.
Les professionnels y recourent généralement lorsque les finances deviennent tendues ou bien lorsque les mensualités de crédits sont pesantes pour l’activité. En réduisant le montant des mensualités, l’entreprise retrouve une bouffée d’oxygène qui lui permet de financer son cycle d’exploitation, de faire face à une baisse temporaire de chiffre d’affaires ou encore de préparer un nouveau projet. Si ce type de montage financier ne diminue pas le montant total de la dette, il permet cependant d’en réduire le poids dans le temps grâce à l’allongement de la durée de remboursement. Le rachat de crédit se distingue d’un crédit classique, dans la mesure où il intervient sur des engagements déjà pris et vise à en réorganiser le remboursement, plutôt qu’à financer une nouvelle dépense.
Le regroupement de crédits peut également répondre à un besoin de restructuration plus général.
Ainsi, une société en forte croissance peut vouloir regrouper plusieurs prêts professionnels afin de lisser ses échéances après un investissement récent, par exemple l’achat de matériel ou l’ouverture d’un nouveau site, avant d’envisager la négociation d’un nouveau financement. À l’inverse, une entreprise fragilisée peut chercher, dans le cadre d’un rachat de crédit professionnel, à réorganiser des dettes court terme et moyen terme pour réduire la pression mensuelle sur sa trésorerie et éviter les incidents de paiement, voire anticiper un risque de surendettement. Dans les deux cas, il s’agit d’obtenir un équilibre entre une respiration immédiate et un coût global acceptable, afin d’optimiser la gestion de l’endettement dans la durée.
Quelle influence sur la mensualité et le coût total ?
Allonger la durée selon le profil de l’entreprise
Allonger la durée peut se justifier quand l’entreprise traverse une zone de turbulences passagères.
C’est souvent après une baisse d’activité, un décalage dans les règlements clients ou une accumulation de financements contractés à des moments différents de l’année.
L’enjeu est alors de réduire la pression sur les échéances mensuelles pour retrouver un niveau de trésorerie raisonnable et préserver le fonds de roulement.
Cette option est également adaptée à une structure qui doit maintenir sa capacité d’investissement. En étalant les échéances, elle conserve des ressources pour renouveler du matériel, accroître son stock ou financer son développement commercial. Le coût total sera supérieur, mais le gain opérationnel peut compenser cet écart si l’activité redémarre dans de bonnes conditions.
Raccourcir la durée
A contrario, pour être réellement pertinent, le raccourcissement de la durée doit être envisagé lorsque les comptes sont stabilisés et que l’endettement reste supportable. Une entreprise rentable, disposant d’une bonne visibilité sur ses flux, peut décider de rembourser plus vite pour limiter le coût des intérêts et assainir son bilan. Cette politique améliore souvent la lecture financière de la société à moyen terme et constitue un atout non négligeable lors des futures négociations bancaires. La logique d’amortissement doit donc être adaptée à la capacité réelle de remboursement, afin que le prêt soit remboursé dans des conditions compatibles avec la santé financière de l’entreprise.
Le choix ne doit pas être réalisé en fonction du seul montant de la nouvelle mensualité. Il convient au contraire de mettre en perspective la durée retenue avec plusieurs indicateurs concrets : niveau de trésorerie disponible, capacité d’autofinancement, saisonnalité du chiffre d’affaires, carnet de commandes et risques sectoriels. Une durée idéale est avant tout celle que l’entreprise est en mesure d’assumer sans mettre en péril son exploitation. Un calcul trop optimiste sur la reprise d’activité peut fragiliser l’équilibre recherché.
Taux d’intérêt : quels critères pèsent dans la balance du rachat de crédit professionnel ?
Avec le taux d’intérêt fixe, la visibilité est immédiate.
L’entreprise sait d’entrée de jeu quel sera le montant de ses échéances et du coût des intérêts, sous réserve éventuellement de clauses particulières dans le contrat.
Cette formule est généralement retenue lorsque l’on souhaite sécuriser la charge financière et éviter toute surprise dans un climat économique aléatoire.
Le taux variable peut apparaître plus séduisant à la souscription, du fait qu’il est parfois inférieur au taux fixe.
Mais son évolution dépend d’un indice de référence et des conditions prévues dans l’offre. Si les taux remontent, la mensualité ou la durée restant à courir augmente. Ce mécanisme requiert donc des capacités de remboursement plus confortables.
La nature du profil emprunteur reste déterminante dans le niveau de taux qui sera appliqué. Le prêteur apprécie notamment la rentabilité, la structure du bilan, le comportement bancaire et la capacité de remboursement. La présence d’une garantie ou d’un apport conséquent peut également permettre de renégocier dans de meilleures conditions.
En revanche, des retards de paiement dans le passé, une trésorerie instable ou un endettement déjà fort entraînent souvent un coût plus élevé. Le taux d’endettement constaté au bilan est un indicateur clé dans l’analyse menée par les organismes de financement.
Parfois cependant, la qualité du dirigeant entre en ligne de compte pour l’analyse du dossier. Son expérience dans le métier, sa stabilité à la tête de l’entreprise et sa situation patrimoniale peuvent rassurer la banque qui traite la demande, surtout pour une petite entreprise. Ce n’est pas un critère prépondérant mais qui peut faire pencher la balance alors que plusieurs aspects du dossier sont jugés moyens. Les professions libérales sont par exemple souvent évaluées en détail sur la cohérence de leur activité et la régularité de leurs revenus, car leur modèle économique diffère d’une société commerciale.
Quelles garanties peuvent être exigées dans le cadre d’un rachat de crédit professionnel ?
La solution de la caution est très courante ; elle peut être apportée par le dirigeant lui-même, un associé ou un organisme spécialisé.
En cas de défaillance de l’entreprise, la personne ou l’entité cautionnée sera amenée à payer à sa place le crédit professionnel.
Si cette solution est souvent retenue pour les petites structures, elle nécessite néanmoins une attention particulière lorsqu’elle engage le patrimoine personnel du chef d’entreprise. Un conseiller peut aider à mesurer l’engagement réel et à en anticiper les conséquences.
Affecter en garantie un actif sans transfert de propriété, telle est la définition du nantissement. Ce mécanisme peut concerner un fonds de commerce, du matériel professionnel, un compte-titres, un contrat de capitalisation voire certaines créances. Pour le prêteur, il s’agit d’obtenir un recours identifié sur un élément du patrimoine de l’entreprise. Pour cette dernière, la contrepartie consiste à restreindre sa liberté d’usage ou de cession pendant toute la durée du financement concernant l’actif nanti. L’affacturage, lorsqu’il est utilisé, peut aussi compléter une logique de sécurisation de la trésorerie, en offrant un recours sur les créances clients.
Concernant principalement des locaux professionnels, l’hypothèque permet au créancier d’exercer son droit sur ce dernier en cas d’impayé. Elle est généralement sollicitée lorsque le montant refinancé est important ou lorsque le dossier présenté requiert une sécurité renforcée. Sa mise en place entraîne des frais de dossier spécifiques qui doivent donc être intégrés dans le coût total du refinancement. Un crédit hypothécaire peut ainsi être adossé à un bien immobilier détenu par l’entreprise, ce qui permet parfois d’obtenir un financement plus important, mais avec un niveau de sûreté plus élevé du point de vue du prêteur.
Selon le profil de l’emprunteur, le niveau de risque du dossier et les garanties déjà mobilisables, plusieurs garanties peuvent être cumulées lorsque cela est nécessaire pour renforcer la sécurité du prêteur, ce qui peut améliorer les chances d’acceptation du dossier.
- Caution simple ou solidaire du dirigeant ;
- Nantissement de fonds de commerce/parts sociales ;
- Hypothèque sur local professionnel/bien immobilier ;
- Délégation d’assurance/organisme spécialisé.
Quels financements et quelles dettes peuvent être inclus dans l’opération
Le périmètre d’un rachat de crédit professionnel dépendra de l’établissement sollicité ainsi que de la situation de l’entreprise.
En pratique, l’opération pourra regrouper plusieurs emprunts d’investissement, des crédits affectés à l’achat de matériel, certains crédits-bails, des avances de trésorerie ou des soldes débiteurs récurrents. L’idée étant ici de remplacer un ensemble de charges dispersées par une seule ligne. Elle peut aussi inclure le financement de véhicules professionnels, lorsqu’ils ont été acquis par crédit ou par leasing.
De la même manière, certaines dettes fiscales ou sociales pourront être intégrées indirectement si le nouveau financement comporte une enveloppe de trésorerie destinée à régulariser la situation. Tout cela dépendra cependant de la politique du prêteur et de son appréciation du risque du dossier. Il ne faut donc pas compter sur le fait qu’une opération de regroupement permettra forcément d’en venir à bout. Pour une entreprise qui envisage d’investir dans un nouvel outil de production ou dans des travaux de rénovation, le rachat peut aussi libérer une marge de manœuvre financière, à condition que le surcoût soit maîtrisé.
Les dettes professionnelles qui pourront faire partie de ce cadre sont toutes de nature différente :
- Les prêts bancaires amortissables déjà en cours ;
- Les découverts et facilités de caisse utilisés durablement ;
- Les retards fournisseurs mais uniquement dans certains montages ;
- Tous les crédits liés à l’équipement ou au véhicule professionnel.
À l’inverse, certaines créances auront plus de mal à entrer dans le cadre, notamment les créances contentieuses, mal documentées ou déjà très dégradées. Le prêteur veillant toujours à vérifier l’origine des sommes souhaitées en refinancement, leur caractère régulier et bien sûr leur intérêt économique. Plus la situation est claire et justifiée, plus le montage a des chances d’aboutir dans des conditions satisfaisantes.
Conditions d’acceptation et points à vérifier avant de signer
Tout d’abord, le dossier doit être jugé sur sa capacité de remboursement.
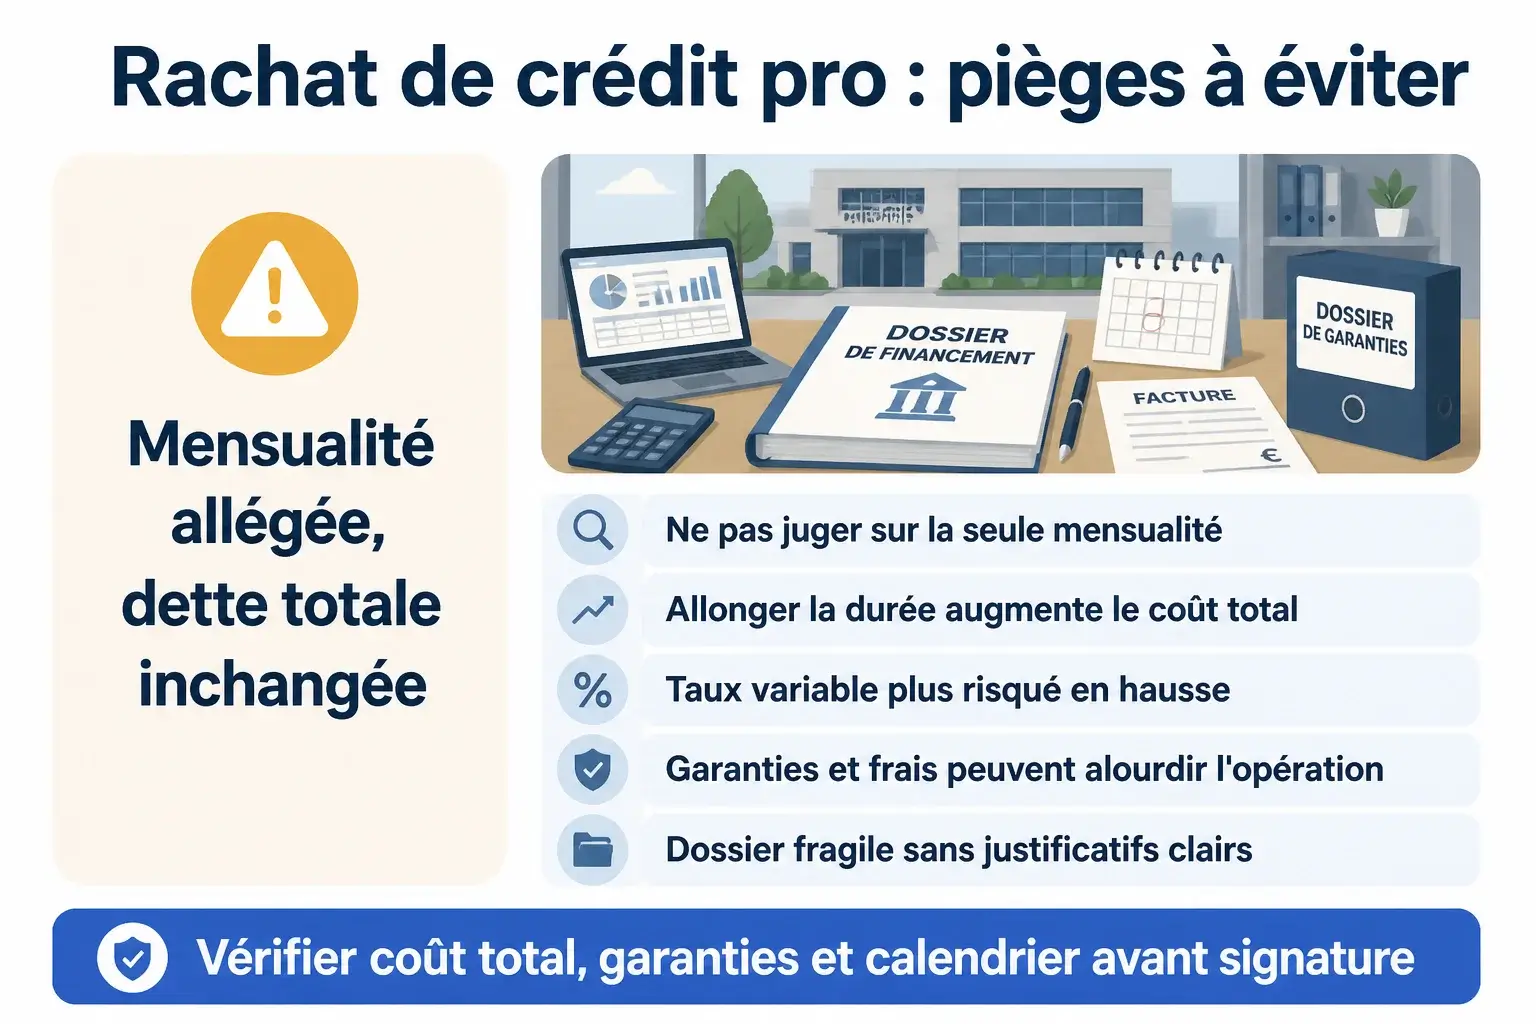
Le prêteur analyse les différents bilans et comptes de résultat, les relevés bancaires, l’endettement actuel, la stabilité de l’activité… Il souhaite savoir si la nouvelle échéance sera réellement supportable, et pas seulement attractive sur le papier. C’est un point essentiel pour éviter les pièges les plus fréquents : une mensualité plus basse peut masquer une durée plus longue, un coût total plus élevé ou une trésorerie qui reste trop tendue en cas de baisse d’activité. Un regroupement de dettes ne pourra pas être accordé uniquement parce qu’il permet de baisser la mensualité ; il doit être justifié par une logique financière, avec un équilibre crédible entre allègement des charges, niveau d’endettement actuel et solidité réelle de l’entreprise. Le financement professionnel doit donc rester cohérent avec la trajectoire de l’activité, sans créer de dépendance excessive au crédit.
Ensuite, la qualité des justificatifs transmis est déterminante. Des pièces manquantes, des écarts inexpliqués dans les comptes ou des incidents bancaires répétés ralentissent l’analyse du dossier et le fragilisent. À l’inverse, une bonne présentation des dettes, des besoins de la société et des perspectives d’activité permet une instruction rapide. Le prêteur doit comprendre rapidement pourquoi cette opération est demandée et quelle va en être l’amélioration.
Afin de ne pas avoir de mauvaise surprise par la suite, il est préférable de relire attentivement les différents éléments contractuels avant de signer : montant total dû, frais annexes, garanties exigées si besoin, assurance emprunteur, contrainte éventuelle, pénalités en cas de remboursement anticipé et conséquences d’un incident de paiement… Une mensualité plus faible ne permet pas à elle seule d’apprécier l’intérêt réel de l’offre.
Il est également utile de jeter un œil au calendrier de mise en place. Entre l’accord de principe et le déblocage des fonds, certaines étapes peuvent être longues à mettre en œuvre si elles nécessitent le montage d’une garantie réelle par exemple. Si votre entreprise a un besoin urgent de trésorerie, ce délai peut être déterminant. Assurez-vous donc que le rythme de cette opération correspond bien à la réalité des échéances à venir.
Enfin, la signature doit s’inscrire dans une stratégie plus globale de gestion. Si les causes de l’endettement ne sont pas traitées, le regroupement n’apportera qu’un répit temporaire. Avant de se lancer, l’entreprise a intérêt à faire un tour de ses charges fixes, de ses délais de paiement clients, de sa politique d’investissement et du pilotage de sa trésorerie. L’opération ne sera vraiment utile que si elle s’inscrit dans une remise en ordre durable et non si elle n’est qu’un moyen de reporter la difficulté.
Choisir le bon intermédiaire
Pour un rachat de crédit professionnel, le bon intermédiaire dépend surtout de la complexité du dossier.
Une banque peut convenir si la situation est simple, bien maîtrisée et déjà connue par l’établissement. Un courtier en rachat de crédit professionnel est souvent utile lorsque l’entreprise veut interroger plusieurs financeurs, négocier des conditions plus fines ou présenter un dossier plus technique. Un comparateur peut servir de point de départ pour repérer des acteurs, mais il ne remplace pas une analyse approfondie des conditions réelles ni de la faisabilité du montage.
Pour choisir un établissement ou un intermédiaire en rachat de crédit professionnel, il est utile de comparer des critères concrets. D’abord, le type de dettes reprises : certains acteurs acceptent d’intégrer prêts professionnels, dettes fiscales et sociales ou découvert autorisé, quand d’autres se limitent aux seuls crédits bancaires.
Ensuite, le niveau de garanties demandé : caution personnelle du dirigeant, nantissement du fonds de commerce, hypothèque ou garantie Bpifrance peuvent varier fortement d’un dossier à l’autre.
Enfin, la souplesse sur la durée ou le traitement des dossiers sectoriels fait une vraie différence : certains établissements allongent plus facilement la durée de remboursement ou examinent avec davantage d’ouverture des secteurs comme le BTP, la restauration ou les professions libérales. Le rôle du courtier est justement de qualifier le besoin, structurer le dossier, identifier les partenaires pertinents et aider à comparer les offres au-delà du simple taux. L’accompagnement peut apporter un gain de temps, une meilleure lecture des frais et clauses, et parfois un accès à des solutions moins visibles en direct. L’essentiel est de comparer à garanties équivalentes, avec le même périmètre de dettes reprises, pour mesurer la vraie qualité d’une offre de rachat de prêt professionnel.
Faire une simulation ou une demande
Pour faire une simulation de rachat de crédit professionnel, il faut partir d’une photographie précise des engagements en cours : montant restant dû de chaque prêt, mensualités actuelles, taux, durées restantes, type de dettes, éventuels découverts, garanties existantes et besoin complémentaire de trésorerie.
La plupart des acteurs proposent une estimation en ligne, avec un formulaire qui permet d’obtenir une première faisabilité ou une fourchette de mensualité. En général, une simulation est gratuite et sans engagement, mais elle reste indicative tant que les pièces comptables et bancaires n’ont pas été analysées en détail.
Une demande de rachat de crédit pro peut souvent se faire entièrement en ligne pour la phase initiale, ce qui permet de comparer rapidement plusieurs offres. Les informations demandées portent généralement sur l’activité, le statut juridique, l’ancienneté, le chiffre d’affaires, les résultats, les encours de dettes, la trésorerie et parfois les derniers bilans. Pour gagner du temps, il est utile de préparer des données fiables et homogènes afin de solliciter plusieurs établissements ou intermédiaires sur la même base ; la comparaison devient alors plus pertinente sur la mensualité proposée, le coût total, les frais annexes et les conditions d’acceptation.