Quand on débute comme consultant indépendant, chaque mission engage sa responsabilité professionnelle. Une erreur de conseil, un dommage causé chez des clients, ou un litige juridique peuvent avoir des conséquences financières lourdes pour l’entreprise comme pour l’activité. Souscrire une assurance RC pro, via un contrat adapté, permet de protéger son démarrage avec une garantie essentielle. Entre risque, tarif et niveau de couverture, l’assurance professionnelle devient vite un réflexe pour les professionnels du conseil, en tant que consultant.
Assurance rc pro consultant : définition
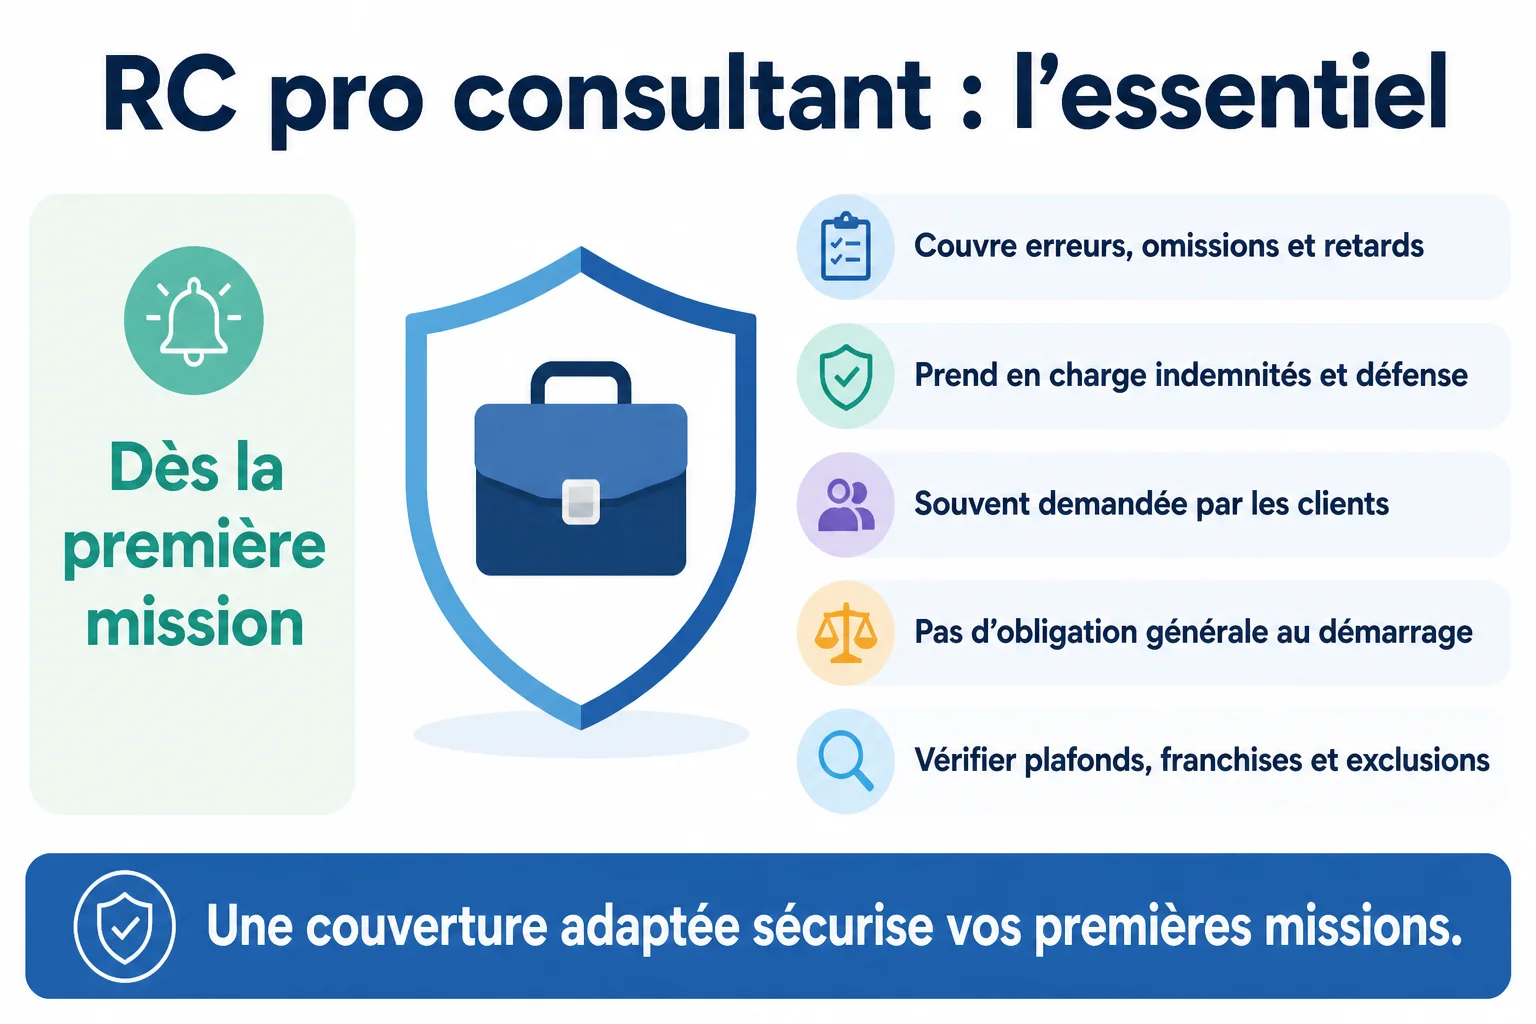
L’assurance responsabilité civile professionnelle consultant, appelée rc pro, couvre les conséquences financières d’un dommage causé à un client ou à des tiers dans le cadre de votre activité.
Elle joue lorsque l’erreur, l’omission, le mauvais conseil ou le retard entraînent un préjudice. L’indépendant doit porter une attention particulière à ce type de garantie dans son activité professionnelle, notamment car il repose essentiellement sur de l’expertise, des recommandations et des livrables immatériels.
Cette couverture prend ainsi en charge les indemnités qui pourraient être réclamées et, selon le contrat d’assurance, les frais de défense. Un consultant peut être mis en cause sans faute lourde, y compris de façon involontaire. Il suffit qu’un client estime avoir subi une perte du fait d’une recommandation, d’un défaut d’analyse ou d’un manquement contractuel lié à la prestation.
Dans ce cas, l’assuré peut se retrouver engagé sans l’avoir anticipé.
Il est important de ne pas confondre ce type de protection avec une assurance multirisque professionnelle de bureau, une assurance responsabilité cyber ou encore une garantie santé. La RC pro a pour objet la responsabilité civile liée à l’activité. De ce fait, elle couvre les dommages causés dans l’exercice de sa profession, mais pas l’ensemble des risques liés à son entreprise ni, par exemple, les atteintes aux locaux, au matériel ou aux données selon le contrat souscrit.
Une assurance multirisque professionnelle peut par exemple intervenir sur le local professionnel et les biens, tandis qu’une protection cyber vise plutôt la fuite d’informations confidentielles. Pour mieux sécuriser son activité, il peut également être utile de s’appuyer sur une protection sociale adaptée, en complément de l’assurance RC pro.
Toutefois, selon les activités du consultant, certaines garanties complémentaires peuvent s’avérer utiles, justement pour compléter la RC pro sans la remplacer, notamment lorsque l’activité repose sur un bureau, des équipements informatiques, des échanges numériques ou une protection sociale renforcée.
L’assurance rc pro consultant est-elle obligatoire lors du démarrage de l’activité ?
 Dans la majorité des cas, un consultant débutant n’a pas d’obligation légale générale de souscription à une RC pro.
Ainsi, la plupart des métiers du conseil peuvent être exercés sans texte imposant formellement cette assurance.
Cependant, l’absence d’obligation ne signifie pas pour autant absence de risque.
Dès la première mission, la responsabilité du professionnel peut être engagée.
Vérifiez l’obligation ou l’exigence contractuelle si vous exercez une profession réglementée, si votre activité est soumise à une obligation spécifique d’assurance, si un client ou un grand compte impose une attestation dans ses conditions d’achat, ou si votre contrat prévoit des clauses de responsabilité particulières. Ces points doivent être contrôlés avant la signature, car ils peuvent rendre l’assurance nécessaire même lorsqu’aucune règle générale ne l’impose.
En pratique, même lorsque cette assurance n’est pas imposée par la loi, elle est souvent demandée par le marché. De nombreuses entreprises exigent une attestation d’assurance avant de signer un contrat avec un prestataire extérieur, surtout lorsqu’il s’agit d’une mission stratégique, longue ou sensible. Pour un consultant débutant, le fait de ne pas pouvoir fournir ce document peut être rédhibitoire pour entamer une collaboration dès la phase de négociation.
Pourquoi souscrire une assurance rc pro consultant dès le lancement de son activité ?
En démarrant, un consultant n’a que rarement de trésorerie suffisante pour faire face à un litige qui dégénérerait.
Or, une réclamation peut concerner des sommes élevées, même si la mission est modeste. Une recommandation jugée inadaptée, un cahier des charges mal compris ou un retard générant des conséquences opérationnelles peuvent déboucher sur une demande d’indemnisation qu’il sera difficile de supporter seul.
Le fait de souscrire dès le départ a aussi l’avantage de couvrir les premières missions, qui sont souvent les plus « fragiles ». Lancer son activité est aussi l’occasion d’affiner ses méthodes, ses outils et sa gestion contractuelle. Cette période d’apprentissage allonge mécaniquement le risque d’erreur, de malentendu, ou d’oubli. Être couvert à ce moment évite qu’un premier couac ne compromette l’ensemble du projet entrepreneurial et la création d’une marque personnelle.
Autre point important : il y a un enjeu de crédibilité. Pouvoir présenter une attestation d’assurance sera particulièrement apprécié par les clients, notamment PME et grands comptes, ainsi que les cabinets de conseil qui passent par un partenaire externe. Cela montre que votre activité est déjà structurée et que vous avez anticipé les conséquences d’un éventuel problème. Ce signal est d’autant plus important quand vous ne disposez pas encore d’un portefeuille de référence étoffé.
Enfin, il arrive que certains contrats comportent des clauses lourdes en matière de responsabilité – et ce sans que le consultant débutant en mesure réellement la portée. Avoir une couverture adaptée permet au moins de ne pas signer à découvert. Bien sûr cela n’empêche pas de négocier les clauses mais cela permet d’avoir un filet de sécurité face aux risques financiers les plus concrets. La souscription reste la meilleure solution pour transformer une obligation contractuelle en sécurité opérationnelle.
Une assurance rc pro consultant couvre quelles garanties ?
Quels dommages et préjudices sont pris en charge ?
La RC pro, ou responsabilité civile professionnelle, peut couvrir plusieurs catégories de dommages.
On les classe généralement en trois grandes catégories : les dommages matériels, immatériels et corporels.
Dans le secteur du conseil, ce sont les préjudices immatériels qui sont les plus fréquemment rencontrés. Il s’agit d’une perte financière subie par le client suite à une erreur dans l’analyse d’un dossier, un défaut de conseil, une mauvaise interprétation de données ou une recommandation qui entraîne des coûts inutiles par exemple.
La RC pro pourra également couvrir les conséquences si, dans le cadre de sa mission, le consultant cause un dommage matériel.
Par exemple, un équipement est détérioré lors d’une intervention chez un client, ou un vol est commis par mégarde sur un poste de travail. Les dommages corporels sont plus rares dans cette profession, bien qu’ils ne soient pas impossibles. Une chute provoquée lors d’une réunion ou d’un déplacement pourrait engager la responsabilité du professionnel selon les circonstances. Ces dommages corporels matériels restent cependant à connaître, car ils entrent aussi dans les intérêts du client.
Enfin, selon les contrats, la prise en charge des frais de défense, d’expertise ou de règlement amiable est aussi courante. C’est un aspect souvent négligé. Même lorsque la responsabilité du consultant n’est finalement pas retenue, il faut se défendre et cela a un coût. Une bonne assurance permet donc autant de faire face au litige que de financer ses éventuelles conséquences. En cas de sinistre, elle apporte un niveau de sérénité indispensable au développement de l’activité.
Exclusions et limites de garantie : ce qu’il faut savoir
Aucune assurance ne couvre le risque dans sa totalité.
C’est pourquoi il existe des exclusions, à analyser de près avant de signer. En principe, les fautes intentionnelles ne sont pas couvertes, tout comme les risques liés à des activités non déclarées à l’assureur.
Ainsi, si un consultant réalise des prestations sortant du périmètre défini au contrat, il aura la désagréable surprise de découvrir trop tard que le sinistre ne rentre pas dans la garantie. Sur le volet de la communication, un indépendant qui dépasse le cadre prévu peut se retrouver exposé sans le savoir.
Il convient également de se pencher sur les plafonds d’indemnisation, les franchises et la durée de validité. Un plafond trop bas peut être insuffisant pour une mission réalisée chez un grand compte. Une franchise élevée peut nuire à l’intérêt du contrat en cas de petit litige. Certains contrats fonctionnent sur une base de réclamation, il est donc important d’être vigilant quant à la date du fait générateur et celle de la déclaration, notamment par lettre recommandée.
Par ailleurs, certaines limites sont fréquentes selon les assureurs et les professions :
- Les pénalités contractuelles et amendes ;
- Les engagements de résultat excessifs ;
- Les sinistres liés à la cybercriminalité (absence de garantie dédiée) ;
- Les litiges nés antérieurement à la souscription du contrat ;
- Les interventions réalisées dans certains pays exclus du contrat.
Avant signature, relisez les exclusions, plafonds et franchises à la lumière de 2 ou 3 missions types réellement vendues pour vérifier que le contrat couvre concrètement vos prestations, vos livrables et vos engagements habituels.
Comment sélectionner l’assurance rc pro consultant la plus en adéquation avec son activité ?
Le meilleur contrat n’est pas forcément le plus économique ou le plus complet sur le papier.
Il doit surtout correspondre aux prestations réellement vendues, aux livrables remis et au niveau de risque supporté par le client.
Un consultant qui donne un avis ponctuel à une TPE n’a pas la même exposition qu’un expert qui pilote un projet de transformation chez un grand groupe. Avant de comparer les devis, il faut donc partir de situations concrètes : type de mission, valeur des contrats, degré d’autonomie, accès à des données sensibles, impact potentiel d’une erreur et exigences contractuelles du client.
La spécialité exercée joue un rôle central. Un consultant informatique doit par exemple être attentif aux dommages immatériels liés à une erreur de paramétrage, à une interruption de service, à une perte de données ou à un retard de mise en production. Un consultant en management sera davantage exposé à une contestation sur la méthode, les recommandations stratégiques, la conduite du changement ou les conséquences financières d’une décision prise sur la base de son accompagnement. Dans les deux cas, la RC pro doit couvrir le périmètre exact de l’activité déclarée, sans formulation trop vague ni exclusion incompatible avec les missions habituelles.
| Profil du consultant | Risques à vérifier en priorité | Recommandations pour choisir le contrat |
|---|---|---|
| Consultant informatique, IT, data ou cybersécurité | Erreur de configuration, indisponibilité d’un service, perte de données, faille de sécurité, retard de livraison, mauvaise intégration logicielle. | Vérifier la couverture des dommages immatériels, les exclusions liées aux données, la possibilité d’ajouter une garantie cyber et un plafond adapté aux projets techniques sensibles. |
| Consultant en management ou stratégie | Recommandation contestée, perte financière imputée à une décision, échec d’un plan de transformation, conflit sur les objectifs de mission. | Privilégier une RC pro couvrant clairement le conseil stratégique, les livrables d’analyse, les missions de transformation et les frais de défense en cas de litige. |
| Consultant marketing ou communication | Erreur dans une campagne, atteinte à l’image, mauvais usage de contenus, retard de lancement, litige lié à la performance attendue. | Contrôler les exclusions sur la propriété intellectuelle, la publicité, les engagements de résultat et les dommages immatériels non consécutifs. |
| Consultant RH, formation ou recrutement | Erreur d’évaluation, conseil social contesté, litige avec un candidat, problème de confidentialité, recommandation inadaptée. | Vérifier que les prestations RH sont bien déclarées, que la confidentialité est prise en compte et que les missions proches du droit social ne sont pas exclues. |
| Consultant conformité, qualité ou réglementaire | Mauvaise interprétation d’une norme, audit incomplet, recommandation non conforme, préjudice financier après contrôle ou sanction. | Choisir un plafond plus élevé si les recommandations peuvent avoir un impact réglementaire important, et lire attentivement les exclusions liées aux amendes et pénalités. |
La typologie de la clientèle doit également guider le choix. Pour des TPE ou des indépendants, un contrat avec un plafond raisonnable, une franchise maîtrisée et une attestation rapide peut suffire si les missions restent limitées. Pour des PME structurées, des collectivités, des plateformes numériques ou des grands groupes, il faut anticiper des exigences plus strictes : plafond minimal imposé, extension géographique, clauses contractuelles spécifiques, obligation de protection juridique ou demande d’attestation avant la signature. Plus le client est important, plus le préjudice réclamé peut dépasser le montant de la mission facturée.
Il faut ensuite comparer les garanties dans le détail, sans se limiter au prix mensuel. Les points clés sont le périmètre des activités couvertes, les plafonds d’indemnisation, les franchises, les exclusions, le champ géographique, les frais de défense, la protection juridique et les garanties complémentaires utiles. Une lecture attentive des conditions particulières du contrat est souvent plus utile qu’un comparatif commercial, surtout si l’activité mélange plusieurs domaines comme conseil IT, gestion de projet, formation, audit ou accompagnement stratégique.
Afin de mieux arbitrer son choix, il peut être pertinent de vérifier les points suivants :
- L’activité déclarée couvre bien toutes les missions exercées, y compris les prestations secondaires ;
- Les dommages immatériels sont suffisamment couverts, car ils sont fréquents dans les métiers du conseil ;
- Le plafond est cohérent avec la taille des clients visés et les conséquences possibles d’une erreur ;
- La franchise reste supportable pour la trésorerie en cas de litige ;
- Les exclusions ne vident pas la garantie de son intérêt pour votre spécialité ;
- Les extensions utiles, comme la cyber, la protection juridique ou la couverture internationale, sont disponibles ;
- L’attestation peut être obtenue rapidement pour répondre à un appel d’offres ou signer un contrat.
Enfin, il est recommandé de demander 2 ou 3 devis sur la même base de garanties, puis de transmettre à chaque assureur quelques exemples précis de missions : accompagnement d’une migration informatique, audit d’organisation, plan marketing, mission RH, audit conformité ou conseil auprès d’un grand compte. Cette méthode permet de vérifier si le contrat couvre réellement le quotidien du consultant, au lieu de choisir une assurance séduisante en apparence mais mal adaptée aux risques de son activité.
Quel budget prévoir et comment souscrire une assurance rc pro consultant ?
Le prix dépend de nombreux facteurs : activité exercée, chiffre d’affaires prévisionnel, niveau de garantie, franchise, antécédents en matière de sinistres et garanties additionnelles.
Pour comparer réellement les tarifs et les offres, il faut donc regarder au-delà de la cotisation affichée, car deux contrats au même prix peuvent couvrir des situations très différentes selon les plafonds, les exclusions ou l’étendue des garanties incluses.
Au moment de demander un devis en ligne, ces informations sont justement celles qui vous seront le plus souvent demandées, car elles permettent à l’assureur d’ajuster sa proposition au profil réel du consultant. Pour un consultant indépendant qui débute dans une activité de conseil « classique », les premiers tarifs restent généralement raisonnables, et une simulation rapide peut déjà donner un ordre d’idée utile avant la souscription. Le budget annuel peut encore demeurer limité, mais il augmente significativement lorsque les missions comportent des enjeux financiers importants ou que la profession est considérée comme davantage « sensible », notamment si l’assureur estime que le risque de mise en cause est plus élevé. En pratique, obtenir plusieurs devis puis vérifier les garanties avant de souscrire en ligne reste donc la meilleure façon d’éviter un contrat attractif en apparence, mais insuffisant au regard des risques réellement couverts.
Il faut donc raisonner en rapport coût-risque. Une cotisation à faible montant peut sembler séduisante, mais elle perd vite son attrait si le plafond est trop bas ou si les exclusions sont nombreuses. De la même manière, une formule plus complète peut s’avérer judicieuse lorsque l’on intervient sur des sujets stratégiques, des projets de transformation, des données sensibles ou des missions à forte valeur ajoutée, y compris dans un contexte de transformation digitale.
La souscription est généralement un processus simple. Il faut d’abord déclarer précisément son activité et estimer son chiffre d’affaires afin que l’assureur puisse proposer un contrat adapté.
Ensuite, il convient de choisir les garanties et les plafonds souhaités, de transmettre les justificatifs éventuels demandés, puis l’attestation d’assurance est délivrée après validation du dossier.
Avant de valider, il est recommandé de relire attentivement l’ensemble des documents contractuels puis de ranger facilement son attestation et ses conditions générales signées. Concrètement, la démarche se réalise souvent en ligne, pour une prise d’effet rapide. Un vrai atout quand on démarre bientôt son activité… à condition toutefois de ne pas privilégier la rapidité au détriment de la vérification des garanties !